Réponse directe : Simuler une mission à l’étranger en portage salarial nécessite de distinguer trois flux : le taux journalier moyen (TJM) facturé au client, les frais professionnels remboursés à part sur justificatifs, et le salaire net après déduction des frais de gestion et des cotisations sociales. Le statut applicable dépend de la durée de la mission : travailleur détaché avec maintien de la Sécurité sociale française pour une durée limitée, ou consultant expatrié avec affiliation volontaire à la Caisse des Français de l’Étranger (CFE) au-delà.
Recevoir une proposition de mission de plusieurs mois à l’étranger représente une opportunité professionnelle attractive, mais soulève des interrogations concrètes sur la rémunération réelle, la protection sociale et la gestion administrative. Le portage salarial offre un cadre pour exercer une activité de conseil à l’international sans créer de structure juridique locale, tout en conservant un statut de salarié. Simuler correctement sa rémunération nette suppose de comprendre comment les frais professionnels de mission sont traités, quel statut social s’applique selon la durée du déplacement, et quels prélèvements impactent le montant facturé au client.
Avant de s’engager sur une mission internationale, il est indispensable de distinguer ce qui relève de la rémunération soumise à cotisations et ce qui constitue un simple remboursement de frais. Cette distinction conditionne directement l’évaluation du salaire net et la décision d’accepter ou non la mission. Une simulation rigoureuse permet d’anticiper les flux financiers réels et d’éviter les erreurs de catégorisation qui pourraient réduire la rémunération effective ou compromettre la couverture sociale.
Simulation de portage salarial avec frais professionnels : comment fonctionne une mission à l’étranger ?
Une simulation de portage salarial pour une mission à l’étranger se structure autour de trois composantes distinctes. Le taux journalier moyen facturé au client constitue le montant brut de la prestation, avant tout prélèvement. Les frais professionnels engagés pour réaliser la mission (déplacement, hébergement, restauration) sont remboursés séparément sur présentation de justificatifs et ne sont pas soumis aux cotisations sociales. Le salaire net perçu par le consultant résulte du TJM facturé, diminué des frais de gestion de la société de portage et des cotisations sociales obligatoires.
Le mécanisme de calcul repose sur une règle fondamentale : les frais professionnels remboursés ne constituent pas une rémunération. Ils transitent par la société de portage qui les avance ou les rembourse au consultant, mais ils n’alimentent pas la base de calcul des cotisations sociales ni le salaire net. Cette distinction garantit que le consultant ne paie pas de cotisations sur des dépenses engagées uniquement pour l’exercice de sa mission. Une simulation précise doit donc isoler clairement ces deux flux pour refléter la rémunération réelle.
Les frais de gestion prélevés par la société de portage couvrent la gestion administrative du contrat, la facturation du client, le recouvrement des paiements, l’établissement des bulletins de salaire et le versement des cotisations sociales. Ces frais, généralement exprimés en pourcentage du chiffre d’affaires facturé, réduisent la base de calcul du salaire brut avant application des cotisations. La simulation doit intégrer ce poste pour obtenir une estimation fiable du salaire net disponible après toutes les déductions obligatoires.
Le passage du TJM facturé au salaire net suppose une séquence de calculs précise : le montant facturé au client est d’abord diminué des frais de gestion de la société de portage, puis soumis aux cotisations sociales patronales et salariales, pour aboutir au salaire net versé. Les frais professionnels, quant à eux, suivent un circuit distinct : ils sont remboursés intégralement au consultant sur présentation de justificatifs conformes aux règles de l’URSSAF, sans impact sur le montant des cotisations ni sur le salaire imposable.
Portage salarial international : le processus en quatre étapes
Le portage salarial international se déroule selon un processus séquentiel qui sécurise la relation entre le consultant, la société de portage et le client étranger. La première étape consiste à rechercher et négocier la mission auprès du client étranger, en définissant le périmètre d’intervention, la durée, le taux journalier moyen et les conditions de facturation. Une fois les termes convenus, le consultant signe deux contrats distincts : un contrat de travail en portage salarial avec la société de portage, et une convention de mission tripartite qui précise les modalités de réalisation de la prestation.
La deuxième étape concerne la facturation du client étranger par la société de portage. Celle-ci émet les factures selon la périodicité convenue (mensuelle, trimestrielle ou à la fin de la mission), en conformité avec les règles fiscales applicables dans le pays du client et en France. La société de portage assume la responsabilité du recouvrement des paiements auprès du client étranger, libérant ainsi le consultant de cette contrainte administrative et du risque d’impayé.
La troisième étape porte sur le versement de la rémunération au consultant et le remboursement des frais professionnels. Chaque mois, le consultant reçoit un bulletin de salaire détaillant le salaire brut, les cotisations sociales prélevées et le salaire net versé. Les frais professionnels avancés par le consultant sont remboursés séparément sur présentation d’une note de frais accompagnée des justificatifs requis (billets de transport, factures d’hébergement, notes de restaurant). Ce remboursement intervient en parallèle du salaire et ne subit aucun prélèvement.
La quatrième étape concerne la gestion administrative continue tout au long de la mission et le retour en France. La société de portage gère les déclarations sociales auprès de l’URSSAF, les attestations de détachement si nécessaire, et la continuité de la couverture sociale du consultant. Au retour en France, le consultant conserve son contrat de travail en portage salarial et peut enchaîner avec une nouvelle mission nationale ou internationale sans rupture administrative.
Ce processus évite au consultant de créer une structure juridique locale dans le pays d’accueil, comme une filiale ou une société indépendante, qui impliquerait des obligations comptables, fiscales et sociales complexes. La société de portage agit comme employeur unique et assume l’ensemble des obligations légales liées au statut de salarié, y compris la gestion des relations avec les organismes sociaux français et étrangers selon le statut applicable.
Détaché ou expatrié : quel statut choisir pour une mission à l’étranger ?
Le choix du statut social pour une mission à l’étranger conditionne directement la couverture sociale du consultant et les obligations déclaratives de la société de portage. Deux cadres juridiques distincts s’appliquent selon la durée et la nature de la mission : le détachement, qui maintient l’affiliation à la Sécurité sociale française, et l’expatriation, qui nécessite une affiliation volontaire à la Caisse des Français de l’Étranger.
Point de vigilance essentiel : Travailler à l’étranger sans avoir validé son statut social auprès de la société de portage expose à une perte de couverture sociale en France et à des difficultés pour bénéficier de soins dans le pays d’accueil. Ce risque concerne directement la protection santé, les accidents du travail, la retraite et les prestations familiales.
Le statut de travailleur détaché s’applique lorsque le consultant salarié en portage salarial est temporairement envoyé à l’étranger par la société de portage, tout en conservant son affiliation au régime général de la Sécurité sociale française. Selon le Code de la sécurité sociale, le détachement à l’étranger au titre de l’article L.761-2 est limité à une durée maximale de trois ans, renouvelable une seule fois, soit six ans au maximum. Pendant cette période, le consultant continue de cotiser au régime français et bénéficie de la protection sociale française pour la maladie, la maternité, les accidents du travail, la retraite et les prestations familiales.
Le statut de consultant expatrié concerne les missions d’une durée supérieure à la limite légale du détachement, ou lorsque le consultant choisit de s’affilier au régime du pays d’accueil. Dans ce cas, il perd son affiliation obligatoire à la Sécurité sociale française et peut souscrire volontairement à la Caisse des Français de l’Étranger (CFE) pour maintenir une couverture santé, prévoyance et retraite selon les conditions et barèmes de cet organisme public. L’affiliation à la CFE est facultative mais recommandée pour conserver des droits sociaux pendant la période d’expatriation et faciliter la reprise des droits au retour en France.
| Critère | Travailleur détaché | Consultant expatrié |
|---|---|---|
| Durée maximale | 3 ans renouvelable une fois (6 ans maximum) | Aucune limite de durée |
| Affiliation sociale | Sécurité sociale française obligatoire | Régime du pays d’accueil ou affiliation volontaire CFE |
| Couverture santé | Assurance maladie française maintenue | Assurance privée complémentaire ou CFE recommandée |
| Cotisations retraite | Régime français de retraite de base et complémentaire | Affiliation volontaire CFE possible pour la retraite |
| Formalités | Attestation de détachement à obtenir avant départ | Affiliation CFE facultative à souscrire avant ou après départ |
| Retour en France | Continuité automatique de l’affiliation française | Reprise de l’affiliation au régime français sous conditions |
Le critère déterminant pour choisir entre détachement et expatriation reste la durée prévisible de la mission. Pour une mission de quelques mois à trois ans maximum, le statut de travailleur détaché offre la sécurité d’un maintien intégral de la protection sociale française sans démarche administrative complexe. Au-delà de cette durée, ou en cas de renouvellement non autorisé, le passage en statut d’expatrié devient obligatoire, nécessitant une anticipation des modalités de couverture sociale via la CFE ou une assurance privée internationale.
Les erreurs fréquentes incluent la confusion entre détachement et expatriation, l’absence de déclaration préalable du statut auprès des organismes compétents, et la négligence des obligations de couverture complémentaire dans certains pays où les soins médicaux sont particulièrement coûteux. Valider le statut applicable avec la société de portage avant le départ permet d’éviter toute rupture de droits et de sécuriser l’ensemble de la mission.
Optimiser ses frais professionnels et estimer sa rémunération nette en mission internationale
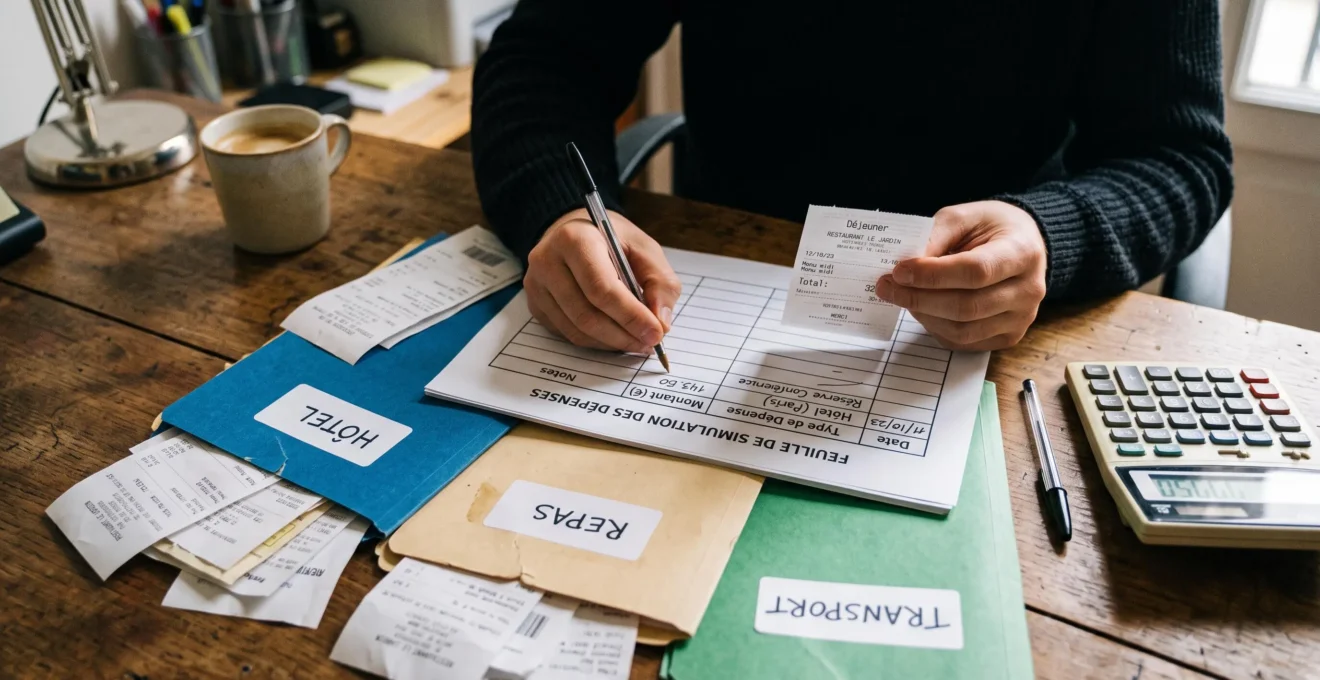
Les frais professionnels engagés pour réaliser une mission à l’étranger se répartissent en trois catégories principales : les frais de déplacement (billets d’avion, train, taxi, location de véhicule), les frais d’hébergement (hôtel, location temporaire) et les frais de restauration (repas professionnels). Chacune de ces catégories obéit à des règles de justification et de plafonnement définies par l’URSSAF pour bénéficier d’un remboursement exonéré de cotisations sociales.
L’essentiel pour préparer sa simulation et ses frais de mission
- Catégoriser systématiquement chaque dépense selon sa nature (déplacement, hébergement, restauration) pour faciliter le remboursement.
- Conserver tous les justificatifs originaux (factures, tickets) avec mentions obligatoires (date, montant, nature de la dépense, émetteur).
- Vérifier auprès de la société de portage les plafonds applicables et les éventuelles conventions collectives du secteur.
- Distinguer les frais remboursables des dépenses personnelles qui ne peuvent être prises en charge par la société de portage.
- Anticiper le délai de remboursement et la périodicité de traitement des notes de frais par la société de portage.
Le mécanisme de la note de frais repose sur une logique de remboursement : le consultant avance les dépenses nécessaires à l’exécution de sa mission, conserve les justificatifs, puis soumet une note de frais détaillée à la société de portage. Celle-ci vérifie la conformité des dépenses aux règles fiscales et sociales, puis rembourse le consultant sans appliquer de cotisations sociales sur ces montants. Ce remboursement intervient en complément du salaire net, mais ne constitue pas une rémunération imposable.
L’estimation de la rémunération nette suppose de croiser plusieurs paramètres : le TJM facturé multiplié par le nombre de jours travaillés dans le mois, diminué des frais de gestion de la société de portage, puis soumis aux cotisations sociales patronales et salariales. Les frais professionnels remboursés s’ajoutent au salaire net dans le flux de trésorerie disponible, mais ne doivent jamais être intégrés dans le calcul du salaire brut soumis à cotisations. Une simulation rigoureuse décompose donc deux lignes distinctes : le salaire net mensuel et le montant des frais remboursés.
Plusieurs points de vigilance conditionnent la validité d’une simulation avant de valider une mission internationale. Il convient de vérifier que les frais de gestion annoncés par la société de portage incluent bien l’ensemble des services (facturation internationale, gestion des attestations de détachement, assistance administrative), que le statut social applicable correspond à la durée réelle de la mission, que les plafonds de remboursement des frais professionnels sont clairement documentés, et que le délai de versement du salaire et de remboursement des frais est compatible avec les besoins de trésorerie du consultant.
Le contexte d’une mission internationale offre parfois l’opportunité d’explorer des modalités de travail hybrides, combinant présence sur site chez le client et périodes de travail à distance depuis la France ou depuis le pays d’accueil. Cette organisation peut influencer la catégorisation des frais professionnels et les modalités de facturation. Des ressources complémentaires sur le télétravail international permettent d’approfondir les enjeux spécifiques de cette configuration.
Se lancer en mission internationale en portage salarial : les démarches concrètes
Démarrer une mission internationale en portage salarial nécessite d’accomplir plusieurs démarches dans un ordre précis pour sécuriser la couverture sociale et garantir la conformité administrative. La première étape consiste à sélectionner une société de portage disposant d’une expertise reconnue en portage international et capable d’accompagner le consultant dans les formalités spécifiques au pays de destination. Lors de l’entretien préalable avec la société de portage, il convient de valider ensemble la faisabilité de la mission, le statut social applicable (détaché ou expatrié), les modalités de facturation du client étranger, et les règles de remboursement des frais professionnels.
La deuxième étape porte sur la signature des contrats et la préparation administrative de la mission. Le consultant signe un contrat de travail en portage salarial avec la société de portage, puis une convention de mission tripartite avec la société de portage et le client étranger, qui précise le périmètre d’intervention, la durée, le taux journalier, et les conditions de facturation. Si le statut de travailleur détaché s’applique, la société de portage établit une attestation de détachement à présenter aux autorités du pays d’accueil et aux organismes de Sécurité sociale en cas de contrôle ou de besoin de soins.
La troisième étape concerne la gestion opérationnelle de la mission et le suivi administratif continu. Chaque mois, le consultant établit un relevé d’activité précisant le nombre de jours travaillés et transmet ses notes de frais accompagnées des justificatifs à la société de portage. Celle-ci facture le client étranger, verse le salaire au consultant, et rembourse les frais professionnels selon les délais convenus. Pendant toute la durée de la mission, la société de portage assure les déclarations sociales auprès de l’URSSAF et gère les éventuelles demandes d’attestations ou de documents administratifs.
La quatrième étape prépare le retour en France et la continuité de l’activité professionnelle. Le portage salarial garantit une continuité administrative entre missions internationales et nationales : le contrat de travail perdure au-delà d’une mission particulière, permettant au consultant de reprendre une activité en France sans démarche de réaffiliation ni rupture de couverture sociale. Cette continuité facilite la gestion de carrière pour les consultants amenés à alterner missions nationales et internationales dans le cadre de leur activité.
Pour démarrer une mission internationale sans créer de structure juridique locale et bénéficier d’un accompagnement administratif complet, le portage salarial constitue une solution adaptée. Vous pouvez explorer les modalités pratiques pour créer votre activité sans structure juridique et évaluer la pertinence de ce dispositif pour votre projet professionnel à l’étranger.
- Durée de la mission :
Vérifier que le statut choisi (détaché ou expatrié) correspond à la durée prévisible et respecte les limites réglementaires.
- Couverture sociale :
S’assurer que la société de portage a établi l’attestation de détachement ou, en cas d’expatriation, valider les modalités d’affiliation à la CFE ou à une assurance privée.
- Frais de gestion :
Confirmer le taux de frais de gestion applicable, les services inclus (facturation internationale, recouvrement, assistance administrative), et leur impact sur la rémunération nette.
- Frais professionnels :
Identifier les catégories de frais remboursables, les plafonds éventuels, les justificatifs requis et le délai de traitement des notes de frais.
- Facturation du client :
Vérifier que la société de portage assume le recouvrement auprès du client étranger et dispose d’une expérience dans le pays concerné.
- Retour en France :
S’assurer que le contrat de portage permet une continuité administrative au retour et facilite la reprise d’activité en France sans rupture de droits.
Comment calculer son salaire net en portage salarial sur une mission à l’étranger ?
Le salaire net se calcule en partant du taux journalier moyen facturé au client, multiplié par le nombre de jours travaillés dans le mois. Ce montant brut de facturation est ensuite diminué des frais de gestion de la société de portage, puis soumis aux cotisations sociales patronales et salariales obligatoires pour aboutir au salaire net versé. Les frais professionnels remboursés (déplacement, hébergement, restauration) ne sont pas intégrés dans ce calcul car ils constituent un remboursement de dépenses, non une rémunération.
Quels frais professionnels sont remboursés en mission internationale en portage salarial ?
Les frais professionnels remboursables comprennent les frais de déplacement (billets d’avion, train, taxi, location de véhicule), les frais d’hébergement (hôtel, location temporaire) et les frais de restauration (repas professionnels). Ces dépenses doivent être justifiées par des factures ou tickets originaux mentionnant la date, le montant, la nature de la dépense et l’émetteur. Les règles de plafonnement et de justification sont définies par l’URSSAF et peuvent varier selon la convention collective applicable à la société de portage.
Faut-il choisir le détachement ou l’expatriation pour une mission de plusieurs mois à l’étranger ?
Le statut de travailleur détaché s’applique pour une mission d’une durée maximale de trois ans, renouvelable une fois, soit six ans au maximum, et maintient l’affiliation à la Sécurité sociale française. Au-delà de cette durée ou en cas de mission prévue dès le départ pour une période plus longue, le statut de consultant expatrié devient nécessaire, avec affiliation possible à la Caisse des Français de l’Étranger pour conserver une couverture sociale. Le critère déterminant reste la durée prévisible de la mission.
Le portage salarial est-il rentable pour une mission de plusieurs mois à l’étranger ?
La rentabilité du portage salarial dépend du taux journalier moyen négocié avec le client, des frais de gestion prélevés par la société de portage, et de la valeur accordée aux services fournis (gestion administrative, facturation internationale, recouvrement, couverture sociale). Comparé à la création d’une structure juridique locale qui implique des coûts comptables, juridiques et fiscaux permanents, le portage salarial peut s’avérer plus économique pour des missions temporaires, tout en garantissant la protection sociale française.
Peut-on retourner travailler en France après une mission internationale en portage sans démarches compliquées ?
Le portage salarial assure une continuité administrative entre missions internationales et nationales : le contrat de travail perdure au-delà d’une mission particulière, permettant au consultant de reprendre une activité en France sans démarche de réaffiliation ni rupture de couverture sociale. Cette continuité facilite la gestion de carrière pour les consultants amenés à alterner missions nationales et internationales.
Information importante : Les règles de détachement, d’expatriation, de traitement des frais professionnels et de simulation de rémunération en portage salarial relèvent de dispositions réglementaires et conventionnelles susceptibles d’évoluer. Les informations présentées dans cet article ont une visée informative et pédagogique et ne constituent pas un conseil personnalisé. Avant de valider une mission internationale, il est recommandé de vérifier les conditions applicables auprès de la société de portage choisie et de consulter les sources officielles (URSSAF, Service-Public.fr, Caisse des Français de l’Étranger) pour sécuriser votre situation personnelle.